


तांबा वैश्विक अर्थव्यवस्था में सबसे महत्वपूर्ण धातुओं में से एक है, जो बिजली के बुनियादी ढांचे से लेकर इलेक्ट्रॉनिक्स विनिर्माण तक हर चीज के लिए आवश्यक है। दुनिया के सबसे बड़े तांबे के उपभोक्ता के रूप में, चीन अपनी मांग को पूरा करने के लिए आयातित तांबे के संसाधनों पर बहुत अधिक निर्भर करता है। यूएसजीएस के आंकड़ों के अनुसार, वैश्विक तांबे का भंडार 890 मिलियन टन था, जिसमें से चीन का हिस्सा केवल 3% था। दुनिया के प्रमुख तांबा समृद्ध देशों में चिली, ऑस्ट्रेलिया, पेरू, रूस, मैक्सिको और संयुक्त राज्य अमेरिका शामिल हैं।
स्वाभाविक रूप से, तांबे की खान का उत्पादन वहीं केंद्रित होता है जहां संसाधन होते हैं। दूसरी ओर, तांबे को गलाने की क्षमता या तो अयस्क स्रोत के पास या प्रमुख उपभोग केंद्रों के करीब स्थित होती है, जो इस बात पर निर्भर करता है कि सबसे अधिक आर्थिक अर्थ क्या है।
नीचे इस बात का संक्षिप्त विवरण दिया गया है कि वैश्विक तांबे की खदान और गलाने की क्षमता आज कहां है और यह किस ओर जा रही है।
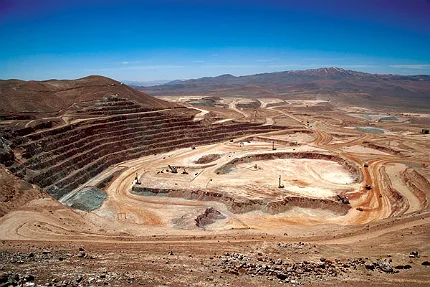
वर्तमान वैश्विक क्षमता
इंटरनेशनल कॉपर स्टडी ग्रुप (आईसीएसजी) के डेटा से पता चलता है कि वर्तमान में दुनिया भर में लगभग 840 तांबे की खदानें (परिचालित और नियोजित) हैं, साथ ही 165 स्मेल्टर और 325 रिफाइनरियां भी हैं।
2022 के अंत में, वैश्विक तांबा खदान उत्पादन क्षमता तांबे के सांद्रण से 27.395 मिलियन टन - 22.133 मिलियन टन और हाइड्रोमेटलर्जी (एसएक्स-ईडब्ल्यू) से 5.262 मिलियन टन तक पहुंच गई।
तालिका 1: वैश्विक तांबा खदान उत्पादन क्षमता और पूर्वानुमान
(इकाई: मिलियन टन)
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |
|---|---|---|---|---|---|---|---|
| तांबे का सांद्रण | 19.814 | 20.825 | 22.133 | 23.185 | 23.86 | 24.549 | 24.915 |
| तांबे की जलधातुकर्म | 5.007 | 5.09 | 5.262 | 5.556 | 5.586 | 5.712 | 5.661 |
| कुल | 24.821 | 25.915 | 27.395 | 28.741 | 29.446 | 30.261 | 30.576 |
डेटा स्रोत: इंटरनेशनल कॉपर स्टडी ग्रुप (ICSG) नोट: आंकड़े धातु सामग्री को दर्शाते हैं. 2023-2026 आंकड़े पूर्वानुमान हैं।
क्षेत्रीय विभाजन: खदान क्षमता
पूर्वानुमानित आंकड़ों को देखते हुए, वैश्विक तांबा खदान क्षमता 2020 से 2026 - तक लगभग 3.5% की चक्रवृद्धि वार्षिक दर से बढ़ने का अनुमान है, जिसमें हाइड्रोमेटलर्जी (2.1%) की तुलना में सांद्रता क्षमता तेजी से (3.9%) बढ़ रही है।
2022 में क्षेत्र के अनुसार:
- दक्षिण अमेरिका: 10 मिलियन टन (वैश्विक क्षमता का 35.1%) से अधिक का सबसे बड़ा उत्पादक, जिसका नेतृत्व चिली (6.57 मिलियन टन) और पेरू (2.92 मिलियन टन) करते हैं।
- एशिया: 5.37 मिलियन टन (18.7%), मुख्य रूप से चीन, इंडोनेशिया, कजाकिस्तान, ईरान और मंगोलिया में
- अफ़्रीका: वैश्विक क्षमता का 15.3%, डीआरसी और जाम्बिया में केंद्रित (संयुक्त 4.08 मिलियन टन, या अफ्रीका की कुल क्षमता का 92.7%)
- उत्तरी अमेरिका: 14.2%
दुनिया की शीर्ष 20 तांबे की खदानों की क्षमता 9.56 मिलियन टन है - जो वैश्विक कुल का लगभग 34.9% है। शीर्ष 20 में से 7 अकेले चिली में हैं, जिनमें दुनिया की सबसे बड़ी खुली गड्ढे वाली खदान (एस्कोन्डिडा, 1.51 मिलियन टन) और सबसे बड़ी भूमिगत खदान (एल टेनिएंटे, 400,000 टन) शामिल हैं। शीर्ष 20 में पेरू की 4 खदानें हैं।
विशेष रूप से, तीन चीनी-निवेशित खदानें वैश्विक शीर्ष 20 में हैं: पेरू में लास बंबास और टोरोमोचो, और डीआरसी में कामोआ-काकुला।
गलाने की क्षमता
2022 के अंत तक वैश्विक तांबा गलाने की क्षमता 24.703 मिलियन टन तक पहुंच गई। फ्लैश और निरंतर गलाने वाली प्रौद्योगिकियों की हिस्सेदारी 16.17 मिलियन टन (65.5%) की सबसे बड़ी हिस्सेदारी है।
तालिका 2: वैश्विक तांबा गलाने की क्षमता और पूर्वानुमान
(इकाई: मिलियन टन)
| 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |
|---|---|---|---|---|---|---|---|
| फ्लैश/निरंतर तांबा प्रगलन | 15.685 | 15.715 | 16.17 | 16.22 | 16.69 | 17.04 | 17.04 |
| चीन प्रगलन प्रौद्योगिकी | 3.561 | 3.501 | 3.766 | 4.846 | 2.926 | 4.951 | 5.096 |
| प्रतिध्वनि/विस्फोट/रोटरी भट्टी आदि। | 3.627 | 3.627 | 3.657 | 3.845 | 3.855 | 3.902 | 3.902 |
| अन्य | 1.09 | 1.07 | 1.11 | 1.12 | 1.385 | 1.855 | 1.855 |
| कुल | 23.963 | 23.913 | 24.703 | 26.031 | 26.856 | 27.748 | 27.893 |
डेटा स्रोत: इंटरनेशनल कॉपर स्टडी ग्रुप (ICSG) नोट: अन्य गलाने वाली प्रौद्योगिकियों में आईएसए भट्ठी और अनिर्दिष्ट प्रक्रियाएं शामिल हैं। चीनी प्रगलन प्रौद्योगिकियों में बॉटम और साइड ब्लोइंग के साथ स्नान प्रगलन शामिल है।
क्षेत्रीय विभाजन: गलाने की क्षमता
एशिया वैश्विक गलाने की क्षमता पर बड़े अंतर से हावी है:
- एशिया: 14.59 मिलियन टन (वैश्विक का 59.1%), चीन में केंद्रित (9.14 मिलियन टन, या विश्व के कुल का 37%), जापान (1.87 मिलियन टन), भारत और दक्षिण कोरिया
- यूरोप: 4.207 मिलियन टन (17%), मुख्य रूप से रूस (1.2M टन), पोलैंड (740K टन) और जर्मनी (630K टन)
- दक्षिण अमेरिका: चिली (1.71M टन) और पेरू (430K टन)
- अफ़्रीका: जाम्बिया 1.11 मिलियन टन और डीआरसी में 180,000 टन ब्लिस्टर क्षमता के साथ अग्रणी है।
- उत्तरी अमेरिका: अमेरिका, कनाडा और मैक्सिको संयुक्त रूप से 1.43 मिलियन टन
- ओशिनिया: ऑस्ट्रेलिया 550,000 टन पर
भविष्य का आउटलुक
अगले कई वर्षों में खदान और गलाने की क्षमता दोनों में मध्यम गति से वृद्धि जारी रहने की उम्मीद है।
2022 से 2026 तक, वैश्विक तांबा खदान क्षमता सांद्रण के लिए 2.8% CAGR - 3% और हाइड्रोमेटालर्जी के लिए 1.8% की दर से बढ़ने का अनुमान है। गलाने की क्षमता लगभग 3.1% सीएजीआर से बढ़ रही है, मोटे तौर पर खदान की आपूर्ति के साथ तालमेल रखते हुए।
उपयोग के संदर्भ में, 2022 में वैश्विक खदान क्षमता लगभग 81% थी, जबकि स्मेल्टर लगभग 87% पर संचालित हुए (हालांकि तांबे के केवल-केंद्रित उपयोग की दर, ठंडी सामग्री प्रसंस्करण को छोड़कर, 73% के करीब थी)।
नई क्षमता कहां से आ रही है
नई खदान क्षमता (2022-2026): कुल +3.18 मिलियन टन
- चिली + पेरू (दक्षिण अमेरिका): ~710,000 टन संयुक्त
- रूस (यूरोप): ~500,000 टन
- चीन + ईरान + मंगोलिया + उज़्बेकिस्तान (एशिया): ~940,000 टन संयुक्त
- डीआरसी (अफ्रीका): ~580,000 टन
ये चार क्षेत्र सभी नई खदान क्षमता का लगभग 86% हिस्सा हैं
नई गलाने की क्षमता (2022-2026): कुल +3.19 मिलियन टन
- एशिया का दबदबा: चीन, इंडोनेशिया, सऊदी अरब, ईरान और उज़्बेकिस्तान ~2.87 मिलियन टन (वैश्विक नई क्षमता का 90%) जोड़ रहे हैं
- यूरोप: सर्बिया ~100,000 टन जोड़ रहा है
- अधिकांश अन्य क्षेत्र स्थिर बने हुए हैं या केवल मामूली वृद्धि देखी गई है
कुंजी ले जाएं
वैश्विक तांबे की खदान और गलाने की क्षमता मोटे तौर पर लॉकस्टेप में बढ़ रही है। बहुचर्चित कॉपर सांद्रण की कमी - और इसके परिणामस्वरूप टीसी/आरसी उपचार शुल्क पर दबाव - विशेष रूप से एशिया में गलाने की क्षमता के विस्तार के सापेक्ष सांद्रण आपूर्ति में चल रही तंगी को दर्शाता है।
जैसा कि कहा गया है, चीन और ईरान में नियोजित नई गलाने की कई परियोजनाओं को अनिश्चितता का सामना करना पड़ रहा है कि क्या वे वास्तव में निर्धारित समय पर ऑनलाइन होंगी। खनन और प्रगलन दोनों कंपनियों के लिए, दीर्घकालिक उद्योग का स्वास्थ्य न केवल प्रौद्योगिकी, पैमाने और पर्यावरणीय अनुपालन पर निर्भर करता है - बल्कि संपूर्ण आपूर्ति श्रृंखला में उचित लाभ संतुलन बनाए रखने पर भी निर्भर करता है।
हाइड्रोमेटालर्जी (एसएक्स-ईडब्ल्यू) परियोजना संचालकों और उपकरण आपूर्तिकर्ताओं के लिए, लीचिंग क्षमता की लगातार वृद्धि - विशेष रूप से अफ्रीका और दक्षिण अमेरिका में - संयंत्र निर्माण, उपकरण उन्नयन और प्रक्रिया अनुकूलन के अवसर पैदा कर रही है।


